ものづくり中小企業のTPP利用

投稿日

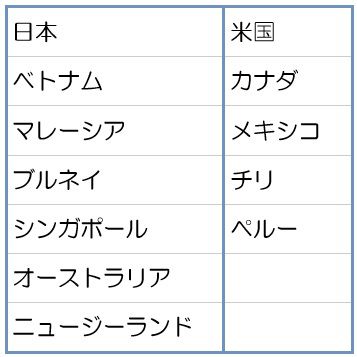
 TPPは、2015年10月に大筋で合意されました。これは、Trans-Pacific Partnershipの略称で「環太平洋パートナーシップ協定」を意味します。日本をはじめ、米国やカナダなどの12カ国が参加しています。TPP参加国は下表のとおりです。
 
                  TPP   
 
 このTPPでは、日本からの輸出の場合、工業製品は11カ国全体で99.9%の品目の関税が撤廃されます。これまでは、日本から工業製品を輸出すると、輸入相手国は輸入関税を払いました。CIF ( =製品価格+保険+輸送費) に対して関税率が掛けられます。この関税は輸入コストとなり、製品に上乗せされました。この関税がゼロになれば、日本の中小ものづくり企業の製品の国際競争力は強まります。「日本製品は高品質だが高額」ではなくなり、価格面でも十分に勝負できるようになります。ものづくり中小企業にとって、TPP域内が一つの巨大なマーケットになりますから、TPPの利用は大いにメリットがあります。
 

1.TPP利用のステップ

 中小企業がTPPを利用するにはどうすればいいのでしょうか。そのステップをご紹介します。
 
(1) 輸出する製品を特定
 
(2) 輸出する国を決定
 
(3) 輸出対象品のHSコードを調査
 HSコードとは、国際的に統一された商品分類表の番号で、この分類に従って関税率が分かります。これは税関の輸出統計品目表から調べることができます。
 
(4) 関税率を調査
 通常適用される税率(MFN税率と呼ばれます)やEPA税率(日本が各国と締結している既存の税率)とTPP税率とを比較します。相手国の関税はWorld TariffのウェブサイトからMFN税率とEPA税率を確認することができます。TPP税率はHSコード別に関税撤廃のスケジュールが記されている付属書より確認できます。これらを比較してTPP税率が一番低い場合は、TPPが利用できます。(ただし、協定発行後となります。)
 
(5) TPP利用が可能なら、次に原産地規制を満たしているかを確認
 これは参加12カ国内で製造された「メイド・イン・TPP」の部品の使用比率を定めたルールです。また、「わが社はオールジャパン製だ」と話しても、これには目に見える根拠が必要です。「日本産」とは、日本で最終的に加工され日本で十分な付加価値が与えられた産品です。この付加価値の根拠となる手法が、「関税番号変更基準 (CTC)」と「付加価値基準 (VA)」の2つです。「関税番号変更基準」は 非原産材料と完成品を比べて、関税分類番号が変わったら実質的変更とする表し方です。「付加価値基準」は、非原産材料と完成品を比べてその産品の生産で一定以上の付加価値が付加されることを実質的変更とする表し方です。尚、ものづくり中小企業にとって原産地規制は、馴染みのない作業も伴いますから、最寄りの税関や取引のあるフォワーダー(乙仲業社)へ直接問い合わせて確認することが早道です。
 
(6) 補足説明
 完全累積制度もTPPの特徴の一つです。生産工程が複数国にまたがってもTPP参加12カ国内で生産された物品は「メイド・イン・TPP」と見なされ、関税優遇を受けられます。完全累積制度の採用によってTPP域内での調達需要が高まり域内での三国貿易の増加も期待され、サプライチェーンが飛躍的に...
 TPPは、2015年10月に大筋で合意されました。これは、Trans-Pacific Partnershipの略称で「環太平洋パートナーシップ協定」を意味します。日本をはじめ、米国やカナダなどの12カ国が参加しています。TPP参加国は下表のとおりです。
 
                  TPP   
 
 このTPPでは、日本からの輸出の場合、工業製品は11カ国全体で99.9%の品目の関税が撤廃されます。これまでは、日本から工業製品を輸出すると、輸入相手国は輸入関税を払いました。CIF ( =製品価格+保険+輸送費) に対して関税率が掛けられます。この関税は輸入コストとなり、製品に上乗せされました。この関税がゼロになれば、日本の中小ものづくり企業の製品の国際競争力は強まります。「日本製品は高品質だが高額」ではなくなり、価格面でも十分に勝負できるようになります。ものづくり中小企業にとって、TPP域内が一つの巨大なマーケットになりますから、TPPの利用は大いにメリットがあります。
 

1.TPP利用のステップ

 中小企業がTPPを利用するにはどうすればいいのでしょうか。そのステップをご紹介します。
 
(1) 輸出する製品を特定
 
(2) 輸出する国を決定
 
(3) 輸出対象品のHSコードを調査
 HSコードとは、国際的に統一された商品分類表の番号で、この分類に従って関税率が分かります。これは税関の輸出統計品目表から調べることができます。
 
(4) 関税率を調査
 通常適用される税率(MFN税率と呼ばれます)やEPA税率(日本が各国と締結している既存の税率)とTPP税率とを比較します。相手国の関税はWorld TariffのウェブサイトからMFN税率とEPA税率を確認することができます。TPP税率はHSコード別に関税撤廃のスケジュールが記されている付属書より確認できます。これらを比較してTPP税率が一番低い場合は、TPPが利用できます。(ただし、協定発行後となります。)
 
(5) TPP利用が可能なら、次に原産地規制を満たしているかを確認
 これは参加12カ国内で製造された「メイド・イン・TPP」の部品の使用比率を定めたルールです。また、「わが社はオールジャパン製だ」と話しても、これには目に見える根拠が必要です。「日本産」とは、日本で最終的に加工され日本で十分な付加価値が与えられた産品です。この付加価値の根拠となる手法が、「関税番号変更基準 (CTC)」と「付加価値基準 (VA)」の2つです。「関税番号変更基準」は 非原産材料と完成品を比べて、関税分類番号が変わったら実質的変更とする表し方です。「付加価値基準」は、非原産材料と完成品を比べてその産品の生産で一定以上の付加価値が付加されることを実質的変更とする表し方です。尚、ものづくり中小企業にとって原産地規制は、馴染みのない作業も伴いますから、最寄りの税関や取引のあるフォワーダー(乙仲業社)へ直接問い合わせて確認することが早道です。
 
(6) 補足説明
 完全累積制度もTPPの特徴の一つです。生産工程が複数国にまたがってもTPP参加12カ国内で生産された物品は「メイド・イン・TPP」と見なされ、関税優遇を受けられます。完全累積制度の採用によってTPP域内での調達需要が高まり域内での三国貿易の増加も期待され、サプライチェーンが飛躍的に拡大されます。
 
(7) 原産地証明書を準備
 TPPでは自己証明制度(生産者、輸出者もしくは輸入者が原産地証明書を作成)が採用されています。
 

2.変わる海外生産のメリット

 限られた資源のなかで、海外進出を躊躇せざるを得ないものづくり中小企業は少なくありませんでした。しかしTPPによって、ものづくり中小企業はコストをかけてあえて海外へ拠点を出すことなく、日本に居ながらにしてTPP域内での海外展開が可能となります。域内各国と同一のルールで取引が可能となり海外生産という発想そのものが変わるのです。

 まずは、貿易実務やHSコード、原産地規制については最寄りの税関やジェトロ貿易情報センターへ相談し、基礎情報の入手からスタートしてはいかがでしょうか。
 
参考文献
  ・TPP早分かりガイド(JETRO) 

   続きを読むには・・・


この記事の著者

松村 晴彦

現地現物主義で、アジア・サプライ・チェーンを応援します!

現地現物主義で、アジア・サプライ・チェーンを応援します!


「事業戦略」の他のキーワード解説記事

もっと見る
技術企業の高収益化: 技術戦略、抵抗勢力にのまれるな

   私が、クライアント(A社)で新しい技術戦略を提案しました。会議に出席していたのは、A社社長と経営幹部、社員の10人くらいでした。「他...

   私が、クライアント(A社)で新しい技術戦略を提案しました。会議に出席していたのは、A社社長と経営幹部、社員の10人くらいでした。「他...


世界一の品質はなぜ生まれたか 中小製造業の課題と解決への道筋(その1)

  【中小製造業の課題と解決への道筋 連載目次】 1. 世界一の品質はなぜ生まれたか 2. 相次ぐ品質問題 3. モグラ叩きの品...

  【中小製造業の課題と解決への道筋 連載目次】 1. 世界一の品質はなぜ生まれたか 2. 相次ぐ品質問題 3. モグラ叩きの品...


100年に一度の変革期にゲームチェンジされないために

 今回は、技術イノベーションを顧客価値で考える例を紹介致します。  自動車業界が挙って、「100年」に一度の変革期だと、未来志向の期待品質の探索に右...

 今回は、技術イノベーションを顧客価値で考える例を紹介致します。  自動車業界が挙って、「100年」に一度の変革期だと、未来志向の期待品質の探索に右...


「事業戦略」の活用事例

もっと見る
続き ポストコロナDX『賢い』社長の戦略<未来>からのアプローチ(その2)

  前回のポストコロナDX『賢い』社長の戦略<未来>からのアプローチ(その2)の続きを解説します。 ◆関連解説『事業戦略とは』 Ⅱ.「...

  前回のポストコロナDX『賢い』社長の戦略<未来>からのアプローチ(その2)の続きを解説します。 ◆関連解説『事業戦略とは』 Ⅱ.「...


‐経営方針と年次経営計画の浸透‐ 製品・技術開発力強化策の事例(その38)

 前回の事例その37に続いて解説します。厳しい時代になり、経営行動に関するベクトルが揃っていることが非常に大切です。同じような努力とエネルギ-を費やしてい...

 前回の事例その37に続いて解説します。厳しい時代になり、経営行動に関するベクトルが揃っていることが非常に大切です。同じような努力とエネルギ-を費やしてい...


中国食品工場の問題はサイレントチェンジと根は同じ 中国企業の壁(その4)

1. 中国食品工場の問題はサイレントチェンジと根は同じ  2017年の9月24日にNHKのクローズアップ現代で、中国企業が勝手に部品や材料を変えてし...

1. 中国食品工場の問題はサイレントチェンジと根は同じ  2017年の9月24日にNHKのクローズアップ現代で、中国企業が勝手に部品や材料を変えてし...